
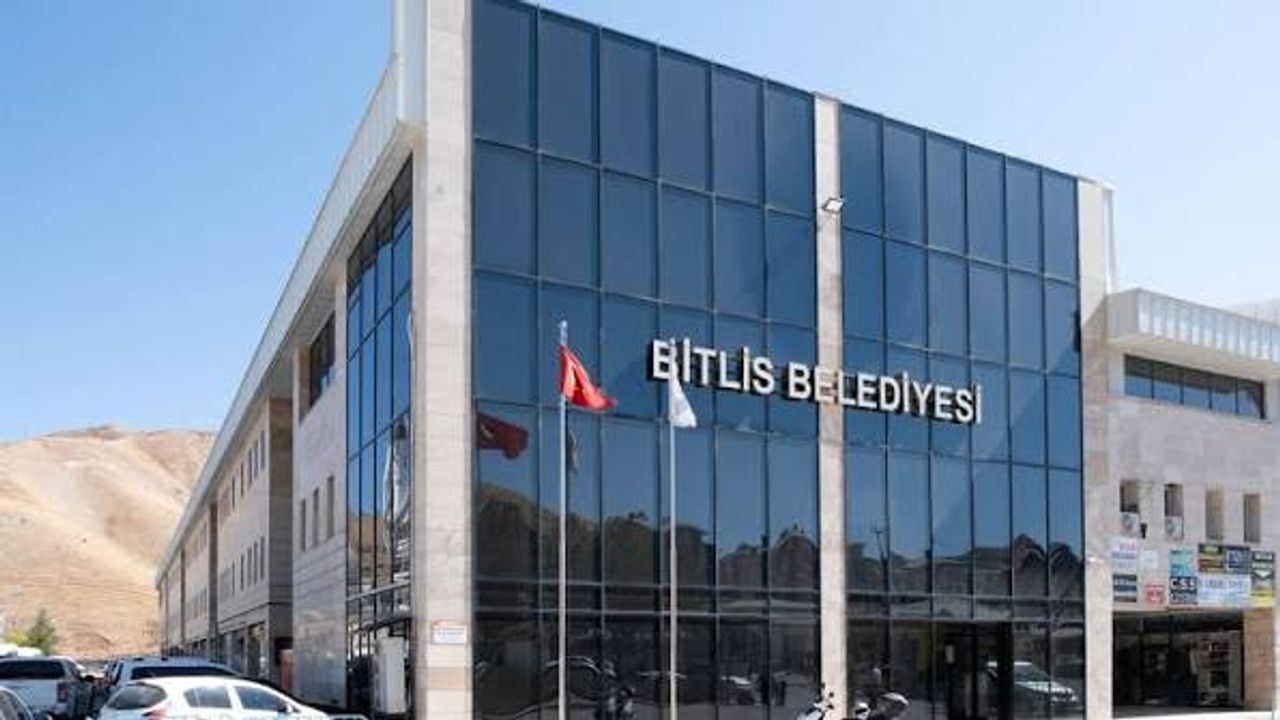
Sayıştay Başkanlığı tarafından hazırlanan Bitlis Belediyesi 2025 Yılı Düzenlilik Denetim Raporu, belediyenin mali işlemleri ve hizmetlerine ilişkin çeşitli eksiklikleri ortaya koydu. Ekim 2026 tarihli raporda, mali tabloların denetim görüşünün dayanağını oluşturan 9 bulgu ile diğer denetim bulguları bölümünde yer alan 28 bulgu olmak üzere toplam 37 tespit sıralandı.
Raporda, belediye adına kayıtlı taşıtların envanterle uyuşmamasından taşınmazların muhasebe kayıtlarına, belediye gelirlerinin tahsilatından ihale ve işletme süreçlerine kadar birçok başlık ele alındı.
76 araç tescilli, envanterde 27 araç bulunuyor
Rapordaki dikkat çekici tespitlerden biri belediyeye ait araçların kayıtlarıyla ilgili oldu. Türkiye Noterler Birliğinden alınan liste ile belediyenin taşıt envanter kayıtları karşılaştırıldığında, belediye adına tescilli 76 araç bulunduğu, buna karşılık belediyenin envanter kayıtlarında 27 aracın yer aldığı belirlendi.
Sayıştay, iki kayıt arasındaki uyumsuzluğa dikkat çekerek, belediye adına tescilli araçların fiili durumlarının araştırılması, envanter kayıtlarının güncellenmesi ve kayıtlarda yer alan araçların akıbetinin netleştirilmesi gerektiğini belirtti.
Belediye idaresi ise denetim cevabında kayıtların karşılaştırılması ve uyumsuzlukların giderilmesi için çalışma başlatıldığını bildirdi.
Vergi ve SGK borçları mali tablolarda gerçeği yansıtmadı
Denetim raporunda belediyenin vergi ve sosyal güvenlik prim borçlarının mali tablolara doğru yansıtılmadığı da belirtildi.
Raporda, belediyenin mali tablolarında görünen borç tutarları ile ilgili kurumlardan alınan bilgiler arasında farklılık bulunduğu kaydedildi. Bu farkın, bazı kamu kurumlarının belediyeye olan borçlarına karşılık belediyenin vergi ve SGK borçlarına doğrudan mahsup işlemi yapmasına rağmen, bu işlemlere ilişkin dekont ve belgelerin muhasebe birimine ulaşmaması veya kayıtlara işlenmemesinden kaynaklandığı ifade edildi.
Denetim sırasında belediyenin 1 milyon 392 bin 352,94 TL vergi borcu bulunduğu, SGK prim borcunun ise olmadığı tespit edildi. Sayıştay, muhasebe kayıtlarının güncel ve gerçeğe uygun hale getirilmesini istedi.
7,5 milyon liralık alacak kaydı belgeye dayandırılamadı
Belediyenin mali tablolarında yer alan bazı alacak kayıtları da rapora girdi. Sayıştay, herhangi bir tecil veya tehir işlemi yapılmadığı halde “Gelirlerden Tecilli ve Tehirli Alacaklar” hesaplarına kayıt yapıldığını belirledi.
İncelemede 122 ve 222 hesaplarında toplam 7 milyon 500 bin 398,47 TL tutarında kayıt bulunduğu, bu tutarların önceki yıllardan devir fişiyle geldiği ve herhangi bir gelir türüne dayanmadığı ifade edildi.
Belediyenin 2 milyon 221 bin 225,75 TL’lik kısmı başka alacak hesaplarına aktardığı ancak bu işlemin kaydın dayanağını oluşturmadığı raporda vurgulandı. Sayıştay, kanıtlayıcı belgeye dayanmayan işlemlerin mali tablolara yansıtılmaması gerektiğini kaydetti.
Taşınmazların envanteri ve değerlemesi yapılmadı
Belediyenin mülkiyetinde veya kullanımında bulunan taşınmazların kayıt ve kontrol işlemlerinde de eksiklikler tespit edildi.
Raporda, taşınmaz icmal cetvellerinin hazırlanmadığı, taşınmazların değerleme işlemlerinin yapılmadığı, mevcut kullanım şekilleri ile tapu kayıtları arasında uyumsuzluk bulunan taşınmazlar için cins tashihi işlemlerinin gerçekleştirilmediği belirtildi. Ayrıca belediye envanterinde bulunan bazı taşınmazların mali tablolarda kayıtlı olmadığı ifade edildi.
Bunun yanında, imar uygulamaları sonucunda düzenleme ortaklık payı kapsamında belediyeye geçen 8 taşınmazın muhasebe kayıtlarında yer almadığı tespit edildi.
Sayıştay, taşınmazların ilgili mevzuata uygun şekilde envantere alınması ve mali tablolarda gösterilmesi gerektiğini bildirdi.
Gecekondu fonuna aktarılması gereken para cari harcamalarda kullanıldı
Raporda, 775 sayılı Gecekondu Kanunu kapsamında oluşturulması gereken fon hesabının belediye tarafından oluşturulmadığı da yer aldı.
Hazineye ait taşınmazların satışından belediyeye aktarılan ve gecekondu fonunda toplanması gereken 1 milyon 446 bin 870 TL'nin, ayrı bir fon hesabı bulunmadığı için belediyenin cari harcamalarının yapıldığı banka hesabına aktarıldığı belirtildi.
Sayıştay, söz konusu payların kanunda belirtilen amaçlarla ve Toplu Konut İdaresi Başkanlığının izin veya onayı alınarak kullanılması gerektiğini hatırlattı. Belediye ise gerekli fon hesabının oluşturulacağını bildirdi.
Tahsil edilemeyen alacaklar için takip başlatılmadı
Belediyenin tahakkuk ettirdiği bazı kamu alacaklarının tahsili için 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun ve 2004 sayılı İcra ve İflas Kanunu hükümlerine göre takip işlemlerinin başlatılmadığı tespit edildi.
Raporda, belediye gelirlerinin zamanında tahsil edilmesi için gerekli takip işlemlerinin yürütülmesi gerektiği belirtildi. Ayrıca bazı iş yerlerinde çevre temizlik vergisi mükellefiyetinin tesis edilmediği, emlak vergisi hesabında kullanılan bina inşaat sınıflarının hatalı belirlendiği ve güzergâh bedellerinin tahakkuk ve tahsilatında eksiklikler bulunduğu kaydedildi.
Taşımacılık kooperatifine süresiz güzergâh hakkı verildi
Belediyenin taşımacılık kooperatifine yönelik işlemleri de denetim raporunda yer aldı.
Sayıştay, belediye meclisi kararı olmaksızın kooperatife taşınmaz tahsis edildiğini ve süresiz güzergâh işletim hakkı verildiğini tespit etti. Raporda, söz konusu işlemlerin mevzuata uygun yürütülmesi ve güzergâh işletim hakkı için kamu yararı gözetilerek rekabet ortamının sağlanması gerektiği belirtildi.
Ayrıca J, S ve T plaka türlerine sahip toplu taşıma araçlarından alınması gereken güzergâh bedellerinin takip ve tahsilatında eksiklikler bulunduğu ifade edildi.
İş yeri ruhsatı olmadan faaliyet gösteren işletmeler var
Belediyenin yetki ve sorumluluk alanında işyeri açma ve çalışma ruhsatı olmadan faaliyet gösteren bazı işletmelerin bulunduğu da rapora yansıdı.
Sayıştay, işletmelerin ruhsat durumlarının kontrol edilmesi ve mevzuat kapsamında alınması gereken işyeri açma izni harcının tahsil edilmesi gerektiğini bildirdi.
İtfaiye değil, zabıta biriminde şirket personeli görevlendirildi
Belediyenin zabıta teşkilatındaki personel görevlendirmeleri de denetim konusu oldu. Raporda, belediye iştiraki Bitek Ltd. Şti. bünyesinde istihdam edilen bazı personelin fiilen zabıta memuru olarak görevlendirildiği, zabıta kadrosunda görev yapması gereken 2 personelin ise olağanüstü bir durum bulunmaksızın süresiz şekilde başka birimlerde çalıştırıldığı belirtildi.
Sayıştay, zabıta hizmetlerinin ilgili kadrolarda bulunan kamu görevlileri tarafından yürütülmesi gerektiğini hatırlattı. Belediye idaresi ise zabıta hizmetlerinin asli personel eliyle yürütülmesine yönelik düzenlemeler yapılacağını bildirdi.
15 işçinin izinleri için 4,5 milyon lira ödeme yapıldı
İşçilerin yıllık ücretli izinlerinin kullandırılması konusunda da dikkat çekici rakamlar rapora girdi.
Sayıştay incelemesinde, 2025 yılında emekli olan 15 kadrolu işçiye kullanmadıkları 2 bin 282 günlük izin karşılığında toplam 4 milyon 583 bin 227,40 TL ödeme yapıldığı tespit edildi.
Belediyede kalan 11 kadrolu işçiden 10'unun 100 gün ve üzerinde birikmiş izni bulunduğu, bu işçilerin toplam kullanılmamış izin süresinin 2 bin 241 gün olduğu belirtildi. Bu işçilerden 5'inin 200 günün üzerinde birikmiş izni bulunduğu kaydedildi.
Raporda, söz konusu işçilerin emekli olması veya iş sözleşmelerinin sona ermesi halinde kullanılmayan izinlerin son ücret üzerinden ödeneceği hatırlatılarak, izinlerin zamanında kullandırılması gerektiği ifade edildi.
13 yapım işinde ön proje üzerinden ihaleye çıkıldı
Belediyenin yapım işleriyle ilgili ihale süreçleri de raporda yer aldı. Sayıştay, mevzuatta öngörülen istisnai şartlar oluşmadığı halde 13 yapım işinde uygulama projesi yerine ön proje üzerinden ihaleye çıkıldığını tespit etti.
Bu işlerden 3'ünde All Risk sigortasının bulunmadığı da raporda belirtildi. Sayıştay, yapım işlerinde kural olarak uygulama projesi hazırlanması ve mevzuatın gerektirdiği sigorta işlemlerinin yerine getirilmesi gerektiğini bildirdi.
Akaryakıt alımında teknik şartname ve sözleşme hükümlerine ilişkin tespitler
Raporda, 21 Kasım 2024 tarihinde açık ihale usulüyle gerçekleştirilen 500 bin litre Euro Dizel (motorin) alımına ilişkin işlemler de incelendi.
Denetimde, yüklenicilerden 40-45 bin ton kapasiteli yakıt tankı talep edilmesine rağmen tank kurulum maliyetinin yaklaşık maliyete dahil edilmediği ve akaryakıt alım sürecinde mevzuat, teknik şartname ve sözleşme hükümlerine uygun olmayan uygulamalar bulunduğu belirtildi. Ayrıca ödeme belgelerinde ulusal marker kontrolüne ilişkin belgenin aranması gerektiği kaydedildi.
Şehirler arası otobüs terminalinin işletilmesinde sözleşmeye uyulmadı
Bitlis Şehirler Arası Otobüs Terminalinin işletme hakkının devrine ilişkin işlemler de raporda değerlendirildi. Sayıştay, terminalin işletilmesinde mevzuat ve sözleşme hükümlerine uyulmayan uygulamalar bulunduğunu belirtti.
Güneş enerji santrali için kurumlar vergisi mükellefiyeti bulunmuyor
Belediye tarafından işletilen güneş enerji santralinin kurumlar vergisi mükellefiyetinin tesis edilmediği tespit edildi.
Raporda, santralde üretilen elektriğin bir bölümünün belediye hizmet binalarının tüketimine mahsup edildiği, artan kısmının ise elektrik dağıtım şirketine fatura edilerek satıldığı belirtildi. Bu nedenle faaliyetin iktisadi kamu kuruluşu kapsamında değerlendirilmesi ve kurumlar vergisi mükellefiyetinin oluşturulması gerektiği ifade edildi.
Doğrudan temin, asfalt tahrip bedeli ve diğer gelirler
Sayıştay raporunda doğrudan temin yoluyla yapılan bazı alımlarda, belirli süreyi gerektiren işler için sözleşme düzenlenmediği, mal alımlarında bütçeye konulan ödeneğin yüzde 10'luk sınırının Kamu İhale Kurulunun uygun görüşü alınmadan aşıldığı ve bazı ihtiyaçların parasal limitlerin altında kalmak amacıyla kısımlara bölündüğü tespitlerine de yer verildi.
Bunun yanı sıra belediye sınırları içerisinde doğal gaz dağıtım şirketince yapılan kazı çalışmalarına ilişkin asfalt tahrip bedellerinin takip ve tahsil edilmediği, elektronik haberleşme istasyonlarının tespit ve belgelendirme işlemlerinin tamamlanmadığı belirtildi.
Raporda ayrıca belediyeye ait araç ve iş makinelerinin kiralanmasında 2025 yılı içerisinde 171 işlem karşılığında 324 bin 916,67 TL tahsil edildiği, ancak bu kiralamalar için Katma Değer Vergisi hesaplanmadığı tespit edildi.
Bütçe emanetlerinde ödeme sırasına uyulmadı
Belediyenin bütçe emanetleri hesabında kayıtlı tutarların ödenmesinde muhasebe kayıtlarına alınma sırasına uyulmadığı da rapora yansıdı.
Sayıştay, önceki yıllardan devreden emanet borçları bulunmasına rağmen, öncelikli ödeme kapsamında olmayan 2025 yılına ait cari emanetlerin ödendiğini belirledi. Raporda, 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu uyarınca ödemelerin kural olarak muhasebe kayıtlarına alınma sırasına göre yapılması gerektiği hatırlatıldı.
Denetim görüşünün dayanağında 9 bulgu yer aldı
Sayıştay raporunda mali tabloların denetim görüşünün dayanağını oluşturan 9 bulgu da sıralandı. Bu bölümde amortisman defterinin tutulmaması ve varlıkların toplam değeri üzerinden amortisman ayrılması, vergi ve SGK prim borçlarının mali tablolarda gerçek durumu yansıtmaması, taşınmazların muhasebe kayıtları, belgeye dayanmayan alacak kayıtları ve hurda yönetim sisteminin bulunmaması gibi tespitler yer aldı.
Ayrıca belediye adına tescilli taşıtlarla envanter kayıtları arasındaki uyumsuzluk, taşınmazların değerleme ve kayıt işlemleri ile düzenleme ortaklık payı kapsamında edinilen taşınmazların muhasebeleştirilmemesi de bu bölümde değerlendirildi.
Raporda, önceki yıllarda tespit edilen bazı bulguların 2025 yılında da giderilmediği belirtildi. Bunlar arasında birikmiş yıllık izinlerin kullandırılmaması, tahsil edilemeyen alacaklar için takip başlatılmaması, doğrudan temin işlemlerindeki eksiklikler, zabıta personelinin görevlendirilmesi ve taşınmaz kayıtlarına ilişkin sorunlar yer aldı.
2025 yılı bütçe geliri 809,3 milyon, gideri 768,8 milyon lira
Sayıştay raporundaki bütçe gerçekleşme verilerine göre Bitlis Belediyesinin 2025 yılı net bütçe geliri 809 milyon 387 bin 506,39 TL, bütçe gideri ise 768 milyon 895 bin 959,83 TL olarak gerçekleşti.
Raporda, 2025 yılı net bütçe gelirlerinin bir önceki yıla göre yüzde 50,64, bütçe giderlerinin ise yüzde 48,96 arttığı belirtildi. Faiz giderleri 2024 yılında 42 milyon 576 bin 648,25 TL iken 2025 yılında 30 milyon 734 bin 70,73 TL olarak kaydedildi.
Sayıştay raporunda yer alan bulgular, denetim kapsamında tespit edilen hususlara belediye idaresinin verdiği cevaplar da dikkate alınarak düzenlendi. Belediye tarafından bazı bulgulara ilişkin düzeltici işlemlerin başlatıldığı, bazı konularda ise gerekli düzenlemelerin yapılacağının bildirildiği aktarıldı.